「看護師として働き始めたけど、資産形成って何から始めればいい?」
「20代の看護師はいくら貯金・投資すればいい?」
「NISAを始めたいけど、投資について何も分からない……」
僕も21歳で看護師として働き始めたときは、投資について詳しかったわけではありません。
そんな僕が最初に始めたのは、NISAでS&P500に毎月約3万円を積み立てることでした。
そこから投資について勉強し、投資信託だけでなく個別株にも挑戦。
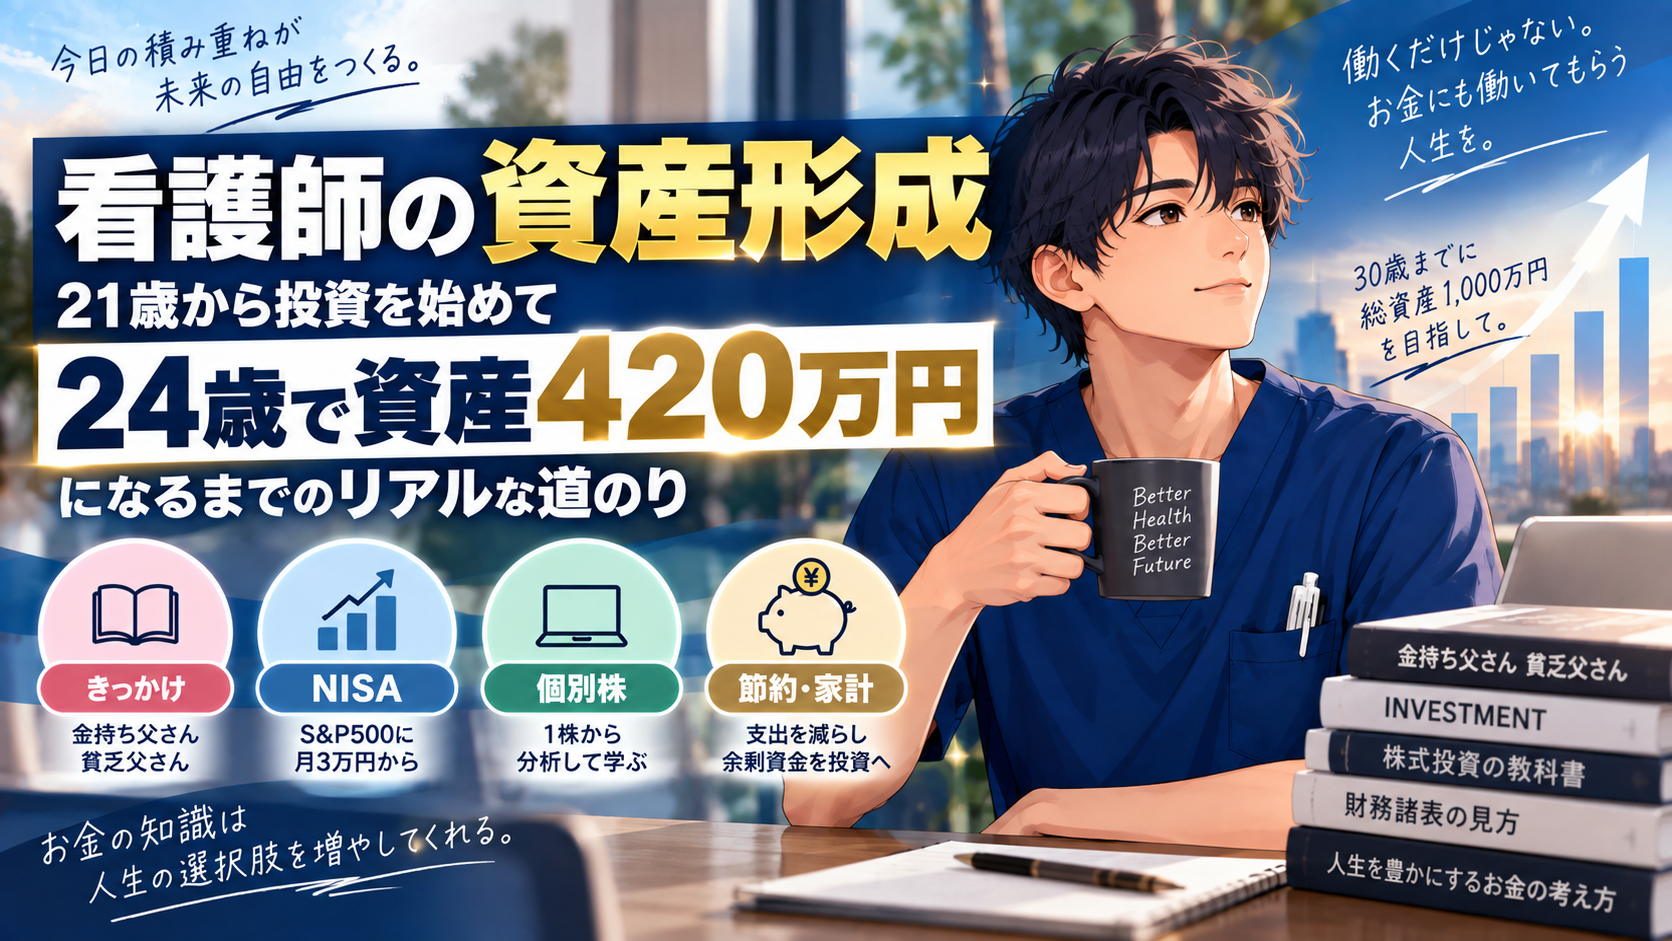
現在24歳・看護師3年目で、総資産は約420万円になりました。
現在の内訳は、
| 資産 | 金額 |
|---|---|
| 現金 | 約20万円 |
| NISA | 約200万円 |
| 個別株 | 約200万円 |
| 総資産 | 約420万円 |
です。
もちろん、最初から月8万円を投資していたわけでも、株で一発当てて420万円になったわけでもありません。
僕自身、ここまで資産を増やせた一番の理由は、21歳から少額でも投資を継続し、途中で株式市場から離脱しなかったことだと考えています。
この記事では、21歳で看護師になった僕が、どのように資産形成を始め、何を勉強し、どんな失敗をして、24歳で資産420万円になるまで続けてきたのかを実体験から紹介します。
これから資産形成を始めたい20代の看護師の方に、一つの実例として参考になればうれしいです。
- 僕が資産形成を始めたのは21歳・看護師1年目
- 投資を始めるきっかけは『金持ち父さん 貧乏父さん』
- お金を払って投資講座を受けたことで本気になった
- 最初はNISAのS&P500に月3万円からスタート
- 投資信託で土台を作ってから個別株を始めた
- SNSで見た銘柄をそのまま買わない
- 最初の個別株はコカ・コーラ1株だった
- 僕の場合はグロース株のほうが勉強を続けやすかった
- 24歳で資産420万円になった最大の理由
- 収入を増やす前に「支出を減らす」
- でも友人との時間にはお金を惜しまない
- 投資を始めて「買い物の基準」が変わった
- 「持ち家=負債」と単純に考えるわけではない
- 現在はNISA月8万円+個別株で資産形成
- 30歳までに総資産1000万円が目標
- 20代の看護師に一番すすめたいのは「自己投資」
- 看護師は資産形成を何歳から始めるべき?
- 看護師1年目はいくら投資すればいい?
- NISAと個別株はどちらから始めた?
- 個別株はどうやって勉強した?
- 24歳で資産420万円になった一番の理由は?
- まとめ|21歳から始めた「月3万円」が僕の資産形成のスタートだった
僕が資産形成を始めたのは21歳・看護師1年目
僕が資産形成を始めたのは、21歳で看護師として働き始めてからです。
社会人になって毎月給料をもらえるようになり、最初に始めたのがNISAでした。
当時の積立額は、毎月約3万円。
投資先はS&P500に連動する投資信託です。
現在はNISAに毎月8万円を積み立てていますが、最初から8万円だったわけではありません。
まずは月3万円から始めました。
振り返ってみると、このとき「もっと投資について勉強してから始めよう」と先延ばしにしなかったことは大きかったと思います。
投資について勉強することは大切です。
でも、実際に自分のお金を投資してみると、株価が上がった理由、下がった理由、経済ニュースなど、それまで気にしていなかったことにも自然と興味が湧くようになりました。
僕にとっては、勉強してから完璧な状態で投資を始めるのではなく、少額から始めながら勉強するという順番が合っていました。
投資を始めるきっかけは『金持ち父さん 貧乏父さん』
僕が投資に興味を持ったきっかけの一つが、『金持ち父さん 貧乏父さん』を読んだことでした。
それまでの僕は、
働く → 給料をもらう → 欲しいものを買う
という考え方が中心でした。
でも、お金について勉強していく中で、
働く → 給料をもらう → 資産を作る → 資産から収益を得る
という考え方を知りました。
ここから僕のお金に対する考え方が大きく変わりました。
もちろん、本に書かれている内容をすべてそのまま実践しているわけではありません。
ただ、「給料を全部消費するのではなく、その一部を将来の資産に変える」という考え方は、今でも僕の資産形成のベースになっています。
お金を払って投資講座を受けたことで本気になった
本を読んだあと、僕はDJのびーさんが主催していた初心者向けの投資講座にも申し込みました。
僕にとって、これも大きな転機でした。
もちろん、投資を始めるために有料講座を受けなければいけないわけではありません。
無料で学べる情報もたくさんあります。
それでも僕の場合は、自分のお金を使って勉強したことで「ちゃんと学ぼう」という気持ちが強くなりました。
なんとなく無料動画を見るのと、自分でお金を払って勉強するのでは、当時の僕にとって本気度が違いました。
この経験から、僕は投資そのものだけでなく、自己投資にもお金を使う価値があると考えるようになりました。
最初はNISAのS&P500に月3万円からスタート
僕は最初から個別株に大金を入れたわけではありません。
まずはNISAを利用して、S&P500に毎月約3万円を積み立てました。
僕の場合は、投資信託で資産形成の土台を作りながら、その間に個別株について勉強するという順番でした。
現在は、
NISA:約200万円
個別株:約200万円
まで増えていますが、最初はS&P500への月3万円からです。
個人的には、この「いきなり大きなお金を動かさなかった」という点もよかったと思っています。
最初から個別株に何十万円も入れていたら、値下がりしたときに冷静な判断ができなかったかもしれません。
投資信託で土台を作ってから個別株を始めた
NISAである程度投資を続けたあと、僕は個別株の勉強を始めました。
ただ、最初から何銘柄も買ったわけではありません。
僕がやったのは、まず1株だけ実際に買って、その企業を徹底的に調べる方法です。
実際に自分のお金が入ると、その会社の決算や株価が一気に「自分事」になります。
そこで、
- ファンダメンタルズ分析
- テクニカル分析
- PL(損益計算書)
- BS(貸借対照表)
- CS(キャッシュ・フロー計算書)
などを参考書や本を読みながら独学で勉強しました。
看護師の勉強と少し似ているところがあると思っています。
教科書だけ読んでいると分からなかったことが、実際の患者さんを受け持つと一気につながることがあります。
僕の場合、投資も同じでした。
企業分析について本で読むだけではなく、実際に1株保有してから勉強することで理解しやすくなったと感じています。
SNSで見た銘柄をそのまま買わない
投資を始めたばかりのころは、何が正しい情報なのか判断するのが難しいと思います。
YouTubeやTikTok、Xなどを見れば、
「次に上がる株」
「今買うべき銘柄」
「○倍になる可能性がある株」
といった情報が大量に出てきます。
SNSにも勉強になる情報はあります。
ただ、僕が大切だと感じているのは、SNSで紹介されているという理由だけで株を買わないことです。
発信者がどんな根拠で話しているのか。
企業自身が発表している決算はどうなのか。
売上や利益は伸びているのか。
キャッシュフローはどうなのか。
株価はすでに割高になっていないか。
自分でも確認する必要があります。
僕自身も、参考書や本を使いながら勉強し、自分なりに企業を分析してから投資することを意識しています。
他人が「買い」と言ったから買うのではなく、自分がなぜ買うのか説明できる状態にする。
これは個別株投資を続けるうえで大切にしていることです。
最初の個別株はコカ・コーラ1株だった
僕が個別株の勉強のために最初に購入したのは、コカ・コーラ(KO)でした。
最初にコカ・コーラを選んだ理由は、
比較的株価が安く、値動きが小さいディフェンシブ株なら初心者でも勉強しやすいのではないか
と考えたからです。
1株だけ購入して、そこから個別株の勉強を始めました。
ただ、実際にやってみると僕にとっては一つ問題がありました。
値動きが比較的小さく、だんだん株価を見なくなってしまったんです。
最初は企業分析をしていたものの、株価が大きく動かないため、次第に勉強するモチベーションまで落ちてしまいました。
これは実際にやってみなければ分からなかったことでした。
僕の場合はグロース株のほうが勉強を続けやすかった
その経験から、僕自身は値動きのあるグロース株を保有したほうが、個別株の勉強を続けやすいと感じました。
株価が大きく動くと、
「なぜ今日こんなに下がった?」
「決算のどこが評価された?」
「売上は伸びているのに、なぜ株価は下落した?」
と疑問が出てきます。
その疑問を調べる過程で、決算やチャートを見る習慣がつきました。
ただし、これは**「初心者はグロース株を買うべき」という意味ではありません。**
グロース株は値動きが大きく、短期間で大幅に下落することもあります。
あくまで僕の場合は、少額を実際に保有して勉強するという目的では、ある程度値動きのある企業のほうが興味を維持しやすかったという経験談です。
24歳で資産420万円になった最大の理由
21歳から投資を始めて、現在24歳。
総資産は約420万円になりました。
「何の株で儲けたの?」
と思う人もいるかもしれません。
でも、自分では特定の株を当てたことが一番の理由だとは思っていません。
一番大きかったと思うのは、
継続的に投資をして、株式市場から離脱しなかったことです。
株式市場は毎日上がるわけではありません。
自分の資産が減ることもあります。
「投資なんてやめたほうがいいのでは?」
と思うような相場もあります。
それでも僕はNISAの積立を続け、投資について勉強しながら市場に残り続けました。
もちろん、今後も同じように資産が増える保証はありません。
ただ少なくとも僕自身の420万円までの過程では、一度の大勝ちよりも、少額から始めて継続したことの影響が大きかったと感じています。
収入を増やす前に「支出を減らす」
資産形成というと、
「もっと給料を増やさないと」
「副業しないと」
と思うかもしれません。
もちろん収入を増やすことは重要です。
でも僕は、収入を増やすより先に支出を減らすほうが、使えるお金を増やしやすいと考えています。
例えば毎月1万円収入を増やそうと思ったら、新しい仕事をしたり、残業したりする必要があります。
一方、毎月なんとなく払っている固定費を1万円減らせれば、それだけで手元に残るお金は1万円増えます。
僕自身が意識しているのは、
携帯料金などの固定費を見直すことと、不要なアプリ課金・サブスクを増やさないことです。
月1,000円でも年間では12,000円。
5個あれば年間60,000円になります。
小さな固定費でも、毎月自動で出ていくお金はできるだけ見直すようにしています。
でも友人との時間にはお金を惜しまない
一方で、僕はすべてを節約しているわけではありません。
特に、友人関係には必要以上にお金を惜しまないようにしています。
理由は単純で、
人との関係や一緒に過ごした時間は、お金だけでは買えない
と思っているからです。
資産形成の目的は、銀行口座や証券口座に表示される数字を最大化することだけではないと思っています。
20代の今しかできない経験もあります。
友達と旅行する。
ご飯を食べる。
遊びに行く。
そうした時間まで削って投資額を増やしたいとは思いません。
だから僕は、
削っても生活の満足度があまり変わらない支出は削る。
自分にとって大切な人や経験には使う。
という基準でお金を使うようにしています。
投資を始めて「買い物の基準」が変わった
資産形成を始めてから、お金の使い方もかなり変わりました。
以前より、
「これは自分に何をもたらしてくれるのか?」
を考えてから買うようになりました。
『金持ち父さん 貧乏父さん』では、資産と負債をキャッシュフローの観点から考える考え方が紹介されています。
僕自身もその影響を受け、単純に「高い・安い」だけではなく、その支出が将来の自分にどんな価値を残すのかを考えるようになりました。
例えば株式は、値上がりや配当によって将来リターンを生む可能性があります。
勉強や資格取得に使ったお金も、将来的に収入や仕事の選択肢を増やす可能性があります。
もちろん、すべての買い物に金銭的なリターンが必要なわけではありません。
趣味や旅行など、経験そのものに価値がある支出もあります。
重要なのは、なんとなくお金を使うのではなく、自分が何にお金を払っているのか理解することだと思っています。
「持ち家=負債」と単純に考えるわけではない
ここは資産と負債を考えるうえで注意したいところです。
住宅ローンが残っている家について、「ローンがあるから家そのものが負債」というわけではありません。
家には資産価値があり、住宅ローンは別に負債として存在します。
ただ僕が重要だと思っているのは、「家を買った=自動的に資産形成できた」と考えないことです。
住宅ローンの返済、金利、固定資産税、管理費、修繕費など、住宅を保有することで発生する支出もあります。
そのため僕は、大きな買い物ほど、
資産価値はいくらあるのか
毎月いくらお金が出ていくのか
将来的にどんな価値が残るのか
まで考えることが重要だと思っています。
これは家だけではなく、車など大きな買い物にも共通する考え方です。
現在はNISA月8万円+個別株で資産形成
21歳のころはS&P500へ月3万円からスタートしました。
現在は、NISAへの積立額を月8万円まで増やしています。
個別株については毎月一定額を買うのではなく、ボーナスや毎月の余剰資金を使い、欲しい企業の株価が下落したタイミングなどで購入しています。
現在の資産約420万円のうち、
NISA:約200万円
個別株:約200万円
現金:約20万円
です。
ただし、現在は投資比率がかなり高くなっているため、生活防衛資金として現金を増やすことも意識しています。
「投資額を増やせば増やすほどいい」とは考えていません。
近いうちに必要なお金は現金で持ち、長期間使わないお金を投資へ回す。
このバランスを取りながら資産形成を続けています。
30歳までに総資産1000万円が目標
僕の次の目標は、
30歳までに総資産1000万円
です。
現在24歳で約420万円なので、あと約580万円。
もちろん株価によって資産額は上下しますし、今後、生活環境が変われば投資できる金額も変わります。
そのため「絶対に達成できる」と考えているわけではありません。
それでも、
毎月積み立てる
支出を管理する
余剰資金で投資する
投資について勉強を続ける
という、自分でコントロールできる部分は続けていきたいと思っています。
資産1000万円はゴールではありません。
資産を作ることで、将来的に仕事や生活について選べる選択肢を増やしていくことが、僕が資産形成を続ける理由です。
20代の看護師に一番すすめたいのは「自己投資」
ここまでNISAや個別株について書いてきました。
それでも、21歳の自分に「最初に何をしたほうがいい?」と聞かれたら、僕は自己投資と答えます。
投資について勉強する。
本を読む。
資格を取る。
仕事のスキルを身につける。
英語を勉強する。
自分の市場価値を高める。
僕自身、投資について何も知らなかったところから、本を読んだり講座を受けたり、自分で企業分析を勉強したりしてきました。
株式への投資は、元本が減る可能性があります。
でも、自分が身につけた知識や経験は、その後の人生でも使えます。
特に20代はこれから働く期間が長いので、金融資産だけではなく、自分自身の価値を高めることも長期的な資産形成の一部だと僕は考えています。
看護師の資産形成に関するよくある質問
看護師は資産形成を何歳から始めるべき?
僕は21歳で看護師として働き始めたタイミングからNISAを始めました。
投資にはリスクがあるため「○歳なら必ず始めるべき」とは言えませんが、僕自身は少額から早く始めたことで、投資について学ぶ時間を長く取れたことにメリットを感じています。
看護師1年目はいくら投資すればいい?
僕は月3万円から始めましたが、3万円が全員に適した金額というわけではありません。
給料、家賃、奨学金、生活費などによって余裕資金は変わります。
まず毎月の支出と必要な現金を把握し、近いうちに使う予定のない余剰資金から考えることが大切です。
NISAと個別株はどちらから始めた?
僕はNISAでS&P500への積立から始めました。
そこで投資信託による資産形成を続けながら個別株について勉強し、その後個別株投資を始めました。
個別株はどうやって勉強した?
僕はまず1株購入し、その企業についてファンダメンタルズ分析、テクニカル分析、PL・BS・CSなどを調べました。
参考書や本も使い、分からない用語が出るたびに調べる方法で勉強しました。
24歳で資産420万円になった一番の理由は?
僕自身は、21歳から継続的に投資し、途中で株式市場から離脱しなかったことが大きかったと考えています。
特定の銘柄で一気に資産を増やしたというより、積立と投資を継続してきた結果です。
ただし、過去の市場環境が今後も続くとは限らず、投資には元本割れのリスクがあります。
まとめ|21歳から始めた「月3万円」が僕の資産形成のスタートだった
僕が資産形成を始めたのは21歳。
看護師として働き始め、最初にやったのはNISAでS&P500に毎月約3万円積み立てることでした。
そこから、
21歳:S&P500を月3万円積立
↓
投資について本や講座で勉強
↓
コカ・コーラ1株を購入して個別株の勉強
↓
ファンダメンタルズ・テクニカル・財務諸表を勉強
↓
投資信託で土台を作りながら個別株へ
↓
相場から離れず投資を継続
↓
24歳:総資産約420万円
という流れで資産形成を続けてきました。
僕にとって一番大きかったのは、一発で大きく儲ける方法を探すことではありませんでした。
少額でも投資を始め、勉強しながら継続したこと。
これが現在の資産につながった一番大きな要因だと思っています。
そして次の目標は、30歳までに総資産1000万円。
これからも投資だけでなく、自分自身への投資も続けながら、資産と人生の選択肢を増やしていきたいと思います。
※この記事は筆者個人の経験や考え方を紹介するものであり、特定の金融商品・銘柄の購入を推奨するものではありません。株式や投資信託には元本割れの可能性があります。投資判断はご自身の状況やリスク許容度を踏まえて行ってください。
あわせて読みたい|24歳看護師のリアルな資産形成
7本目から初めてこのブログに来た人を、これまでの記事へ流そう。今回はちゃんと実URLを入れてある。
24歳・看護師3年目の資産420万円を公開
現在の資産額や、看護師として働きながら資産を作ってきた方法はこちら。
24歳・看護師3年目の給料と資産額を公開|420万円貯めた方法
看護師3年目のリアルな家計
手取り32万円を生活費・貯金・投資にどう振り分けているのかを公開しています。
看護師3年目の家計を公開|手取り32万円のリアルな生活費と資産形成
看護師3年目の給料・手取り
資産形成の元になる、看護師3年目の実際の給料についてはこちら。
NISAに毎月8万円積み立てる理由
月3万円から始めたNISAを、現在は月8万円まで増額しています。
24歳看護師がNISAに月8万円積み立てる理由|手取り32万円で続ける方法
看護師3年目の貯金額と投資割合
現金20万円・NISA200万円・個別株200万円という現在の資産配分について詳しく書いています。
コメント